Automobilių nusidėvėjimo paskirstymas pagal CO2 vertes
Lengvųjų automobilių, įsigytų ar išsinuomotų nuo 2025-01-01, nusidėvėjimo ir nuomos sąnaudų pripažinimas leidžiamais atskaitymais priklauso nuo automobilių išmetamo CO2 kiekio ir jų įsigijimo kainos.
Tarkime, 2025.10.10 įmonė įsigijo automobilį, kurio kaina 15430,00 EUR. (žr. 1 pav.).
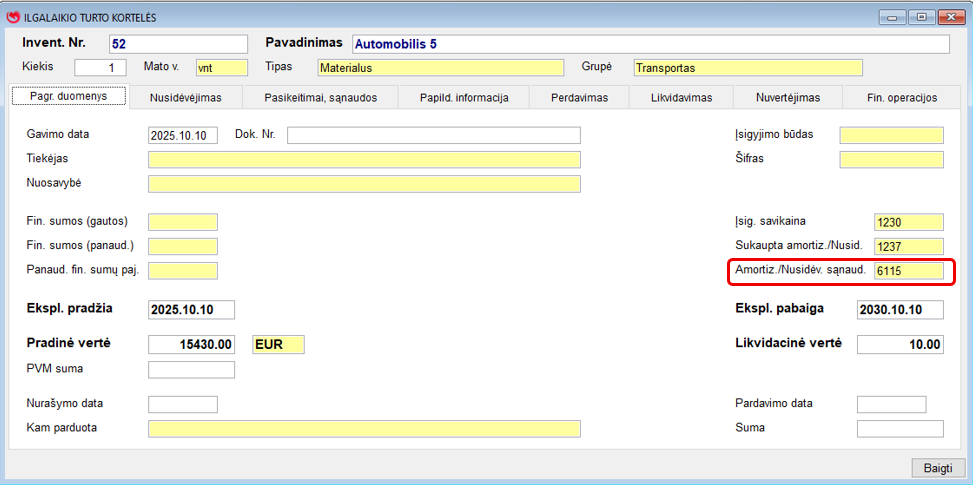
1 pav. Ilgalaikio turto kortelė – Pagr. duomenys
Mėnesinė nusidėvėjimo norma 257,00 EUR (žr. 2 pav.).
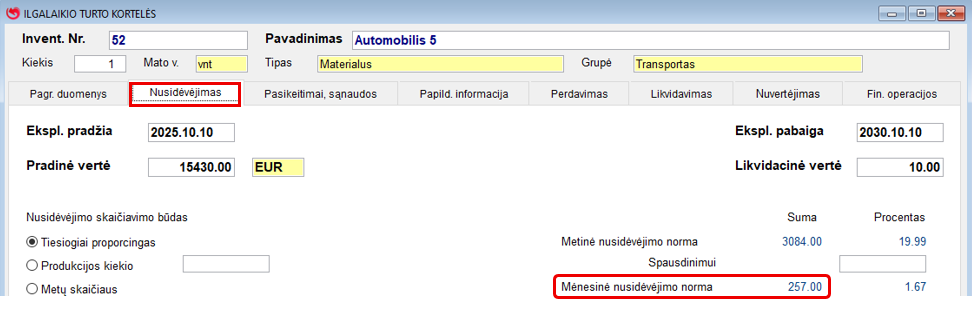
2 pav. Ilgalaikio turto kortelė – Nusidėvėjimas
Buhalterė apskaičiavo, kad priklausomai nuo automobilio išmetamo CO2 kiekio ir jo įsigijimo kainos 200,00 EUR nusidėvėjimo gali būti pripažinti leidžiamais atskaitymais, o 57,00 EUR turi būti įtraukti į neleidžiamus atskaitymus.
200,00 EUR sudaro 77,821 % nuo bendros 257,00 EUR nusidėvėjimo sumos, o 57,00 EUR sudaro 22,179 % nuo bendros nusidėvėjimo sumos.
Tam, kad programa formuojant nusidėvėjimo finansines operacijas automatiškai atliktų paskirstymą į leidžiamus ir neleidžiamus atskaitymus, reikia į ilgalaikio turto kortelės polangį Fin. operacijos → Nusidėvėjimo operacijų parametrai įvesti dvi eilutes. (žr. 3 pav.).
Abejose eilutėse į stulpelį Data nuo reikia įvesti datą, nuo kada bus pradėtas perskirstymas į leidžiamus ir neleidžiamus atskaitymus, o stulpelį Debetas – buhalterinę sąskaitą, kuri įvesta į ilgalaikio turto kortelės lauką Amortiz. / Nusidėv. sąnaud. (žr. 1 pav.).
Vienoje eilutėje į stulpelį Procent. reikia įvesti neleidžiamų atskaitymų procentinę reikšmę (nagrinėjamame pavyzdyje 22,179), o į stulpelį Fin. debetas reikia įvesti neleidžiamų atskaitymų buhalterinę sąskaitą.
Antroje eilutėje į stulpelį Procent. reikia įvesti leidžiamų atskaitymų procentinę reikšmę (nagrinėjamame pavyzdyje 77,821), o į stulpelį Fin. debetas reikia įvesti tą pačią sąskaitą, kuri įvesta į stulpelį Debetas.
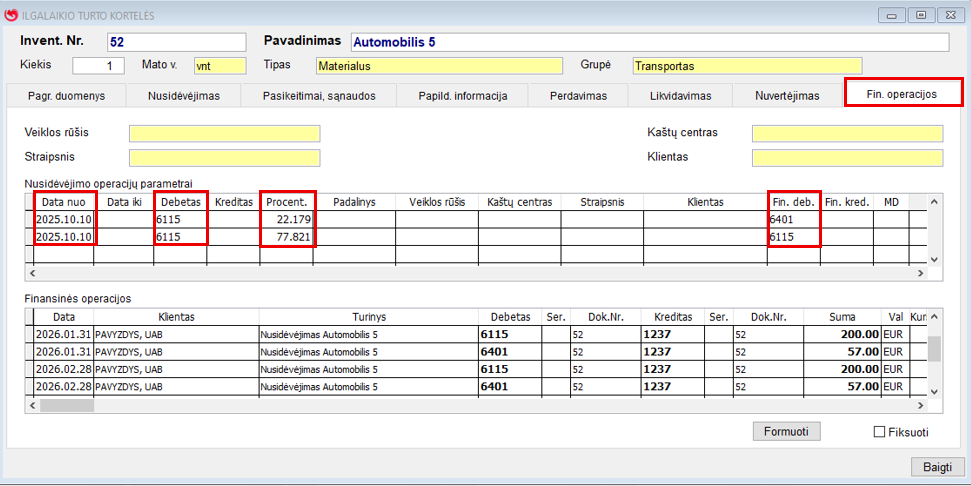
3 pav. Ilgalaikio turto kortelė – Fin. operacijos